数字人民币真的花不出去?别被谣言带偏了,看清事实才安心
关于数字货币“花不了”的传言,大多源于对技术规则的误解。作为银行一线从业者,我发现许多储户担心离线交易会失败,或怀疑支付系统不稳定。其实,只要理解其运行机制,就会发现所谓“花不出去”往往是操作不当或信息滞后的结果。我们需要厘清概念,避免被网络上的片面信息误导,理性看待这一新型支付工具的实际表现。
很多人纠结于“双离线支付”的可行性。这项技术确实存在,但它主要针对的是手机没电、没网等极端突发场景,而非日常高频消费。在日常使用中,联网支付才是主流且最稳定的方式。若网络环境良好,数字货币的交易成功率与电子钱包无异。混淆极端场景与常规场景,是导致“难用”错觉的主要原因。
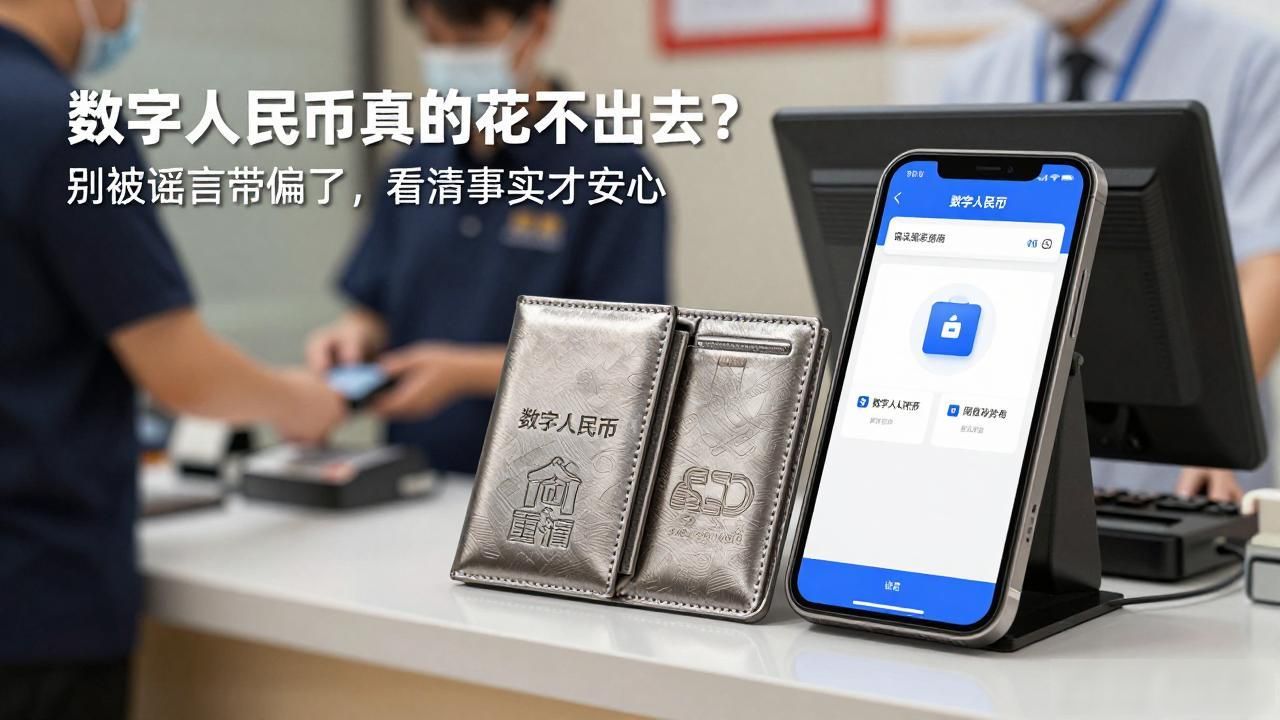
钱包的类型也常被误读。个人钱包分为硬钱包和软钱包数字人民币真的花不出去?别被谣言带偏了,看清事实才安心,功能虽有差异,但核心支付能力保持一致。有人抱怨某些商户无法扫码,这通常是因为商户终端尚未完成升级适配,或者用户误用了不兼容的旧版APP。商户端的广泛覆盖需要时间推进,并非技术本身存在缺陷。随着试点范围扩大,收款通道的便利性正在快速提升,用户体验会越来越好。
安全性也是核心关切。担心资金丢失的用户,往往忽略了数字货币的匿名性与可控匿名平衡机制。钱包内资金虽显示在个人账户,但交易过程具备较高的隐私保护,且拥有国家信用背书,安全性远高于部分去中心化币种。系统有完善的风控和备份机制,数据资产的安全性是坚实的,不必过度焦虑。真正的风险在于个人保管不当,如遗失密码或手机被盗。
理性看待数字货币的普及过程,它能极大提升支付效率。无论是地铁公交,还是线下商超,使用便利性都在逐步增强。不必因个别故障否定整体价值。建议大家在尝试时,保持平常心,遇到问题及时联系官方客服或银行网点核实。技术的进步总是伴随磨合期,理解其特性并耐心等待生态完善数字货币真花了吗,才是明智之举。别让谣言干扰了对支付新未来的正确判断。


