数字货币期权量化实操:加密衍生品定价与实盘交易
数字货币期权量化,说白了就是用数学模型去定价、管理加密期权风险。我干了快八年量化,前三年做传统期权,后五年转加密,踩坑够多,聊聊实操。
加密期权和传统期权最大的区别在波动率结构。比特币插针行情一天能出三四次数字货币期权量化实操:加密衍生品定价与实盘交易,Black-Scholes模型基本失效。我们的做法是把隐含波动率曲面按到期日、行权价做分块拟合数字货币期权量化,再叠加一个跳跃扩散项来捕捉尾部风险。
纯方向性做单早卷不动了,现在主要做波动率套利和希腊字母对冲。比如同时卖虚值看涨和虚值看跌赚Theta衰减,再用Delta对冲锁住方向风险。对冲频率是核心,24小时无休交易意味着调整窗口得缩到十五分钟一次。
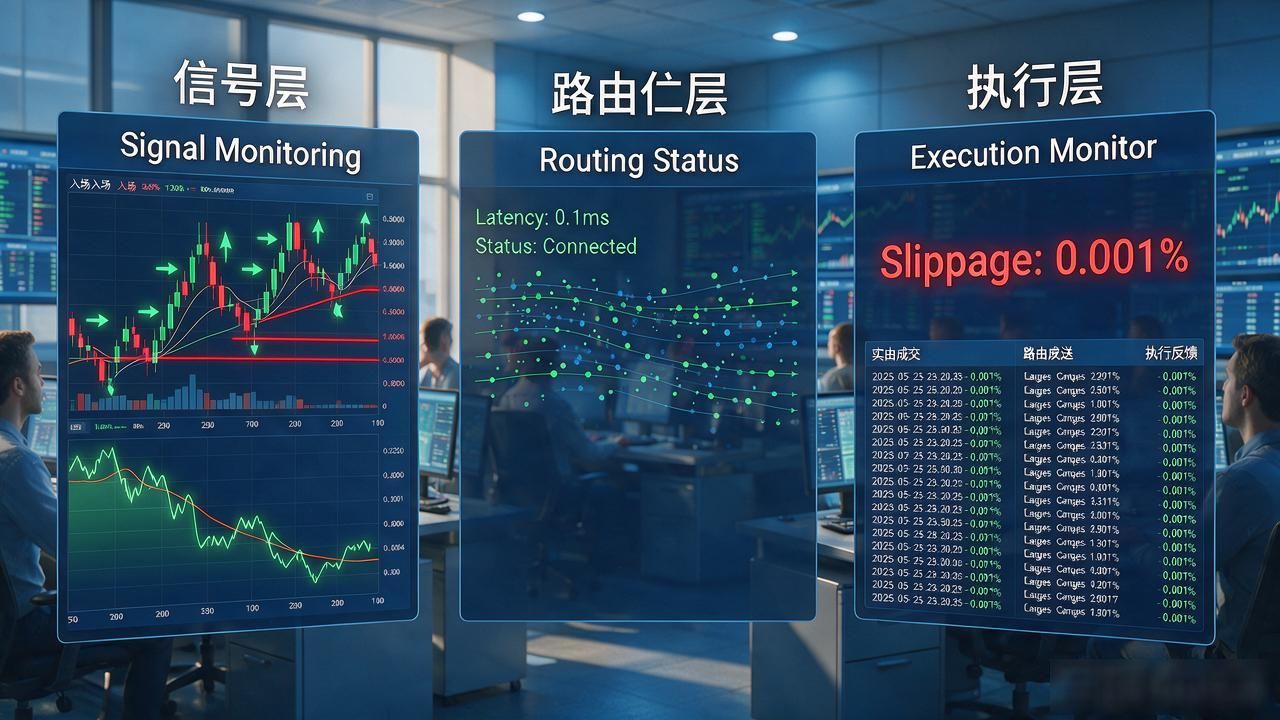
执行环节最容易被低估。滑点、API延迟、订单流监控,这些工程细节直接决定策略生死。见过不少团队模型算得漂亮,一上实盘滑点吃掉四成毛利。我们现在把下单拆成信号、路由、执行三层,每层独立监控。
风险管理是真正定生死的环节。加密期权没有清算机制兜底,极端行情下保证金追缴几分钟内就触发。杠杆必须留足安全边际,内部红线是名义敞口不超过资金量的三倍。流动性枯竭时对冲腿挂不出去,得提前预案。
你做期权量化时,波动率曲面用的是哪个交易所的数据源?