银行推数字货币,先别急着上系统,这几条理念建议更实在
在银行金融科技条线摸爬了十五年,我见过太多数字化转型项目,钱花了一大堆,系统上了三套,客户还是用脚投票。数字人民币推广这几年,我的感受是,理念没想透之前,千万别急着铺硬件和系统。数字货币不是把纸币印成二维码,它重塑的是银行跟用户、跟监管、跟同业之间那层关系。
很多人把数字货币理解成"线上人民币"银行推数字货币,先别急着上系统,这几条理念建议更实在,这就偏了。它真正的杀手锏是可编程性——资金到账后能按预设规则自动执行,比如扶贫款只能买米面、教育补贴只能付学费。银行要重新想清楚:我到底是"通道"还是"场景运营方"?前者被平台碾压银行数字货币理念建议,后者才有护城河。
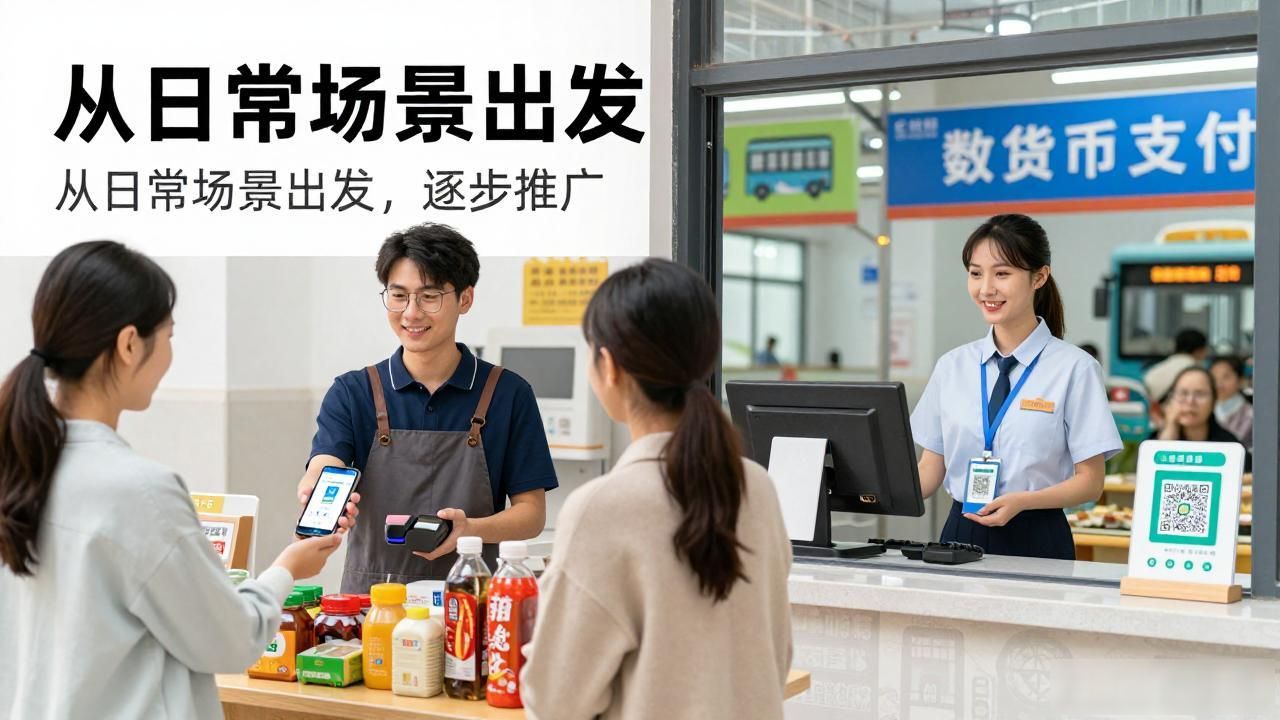
实际操作层面,别一上来就搞全行推广。选两三个高频小额场景——社区团购结算、园区食堂、公交地铁——跑通再复制。技术团队和业务条线别各干各的,业务场景反推技术需求,这个顺序不能反。我见过太多项目,技术选型领先了三年,业务需求还停在PPT里。
匿名与实名的平衡是个长期命题。小额匿名、大额可追踪,这条线银行内部得先达成共识,别等监管文件下来了再临时抱佛脚。说回现实,咱们一线柜员、客户经理,他们自己用数字人民币支付过吗?如果连内部员工都没跑通日常使用,对客户讲"数字生活",说服力到底够不够?


