银行清算数字货币业务,资金流转、账务核对和风控要点一次讲清
银行清算数字货币业务,说白了就是银行体系内部对数字货币交易进行资金结算和账务处理的全流程。它不是简单地"转账",而是涉及跨行、跨机构的多层清算链条,每一笔数字货币的兑换、划转和赎回,都要经过严格的轧差和对账。
实操中,资金流转路径是这样的:用户发起数字货币兑换,商业银行先行垫付法币银行清算数字货币业务银行清算数字货币业务,资金流转、账务核对和风控要点一次讲清,再向央行数字货币运营机构发起清算请求。运营机构汇总全行交易后,在日间进行逐笔清算,日终通过大额支付系统完成结算。每一环节的时间窗口都有严格限制,超时未完成的交易会自动进入异常队列。
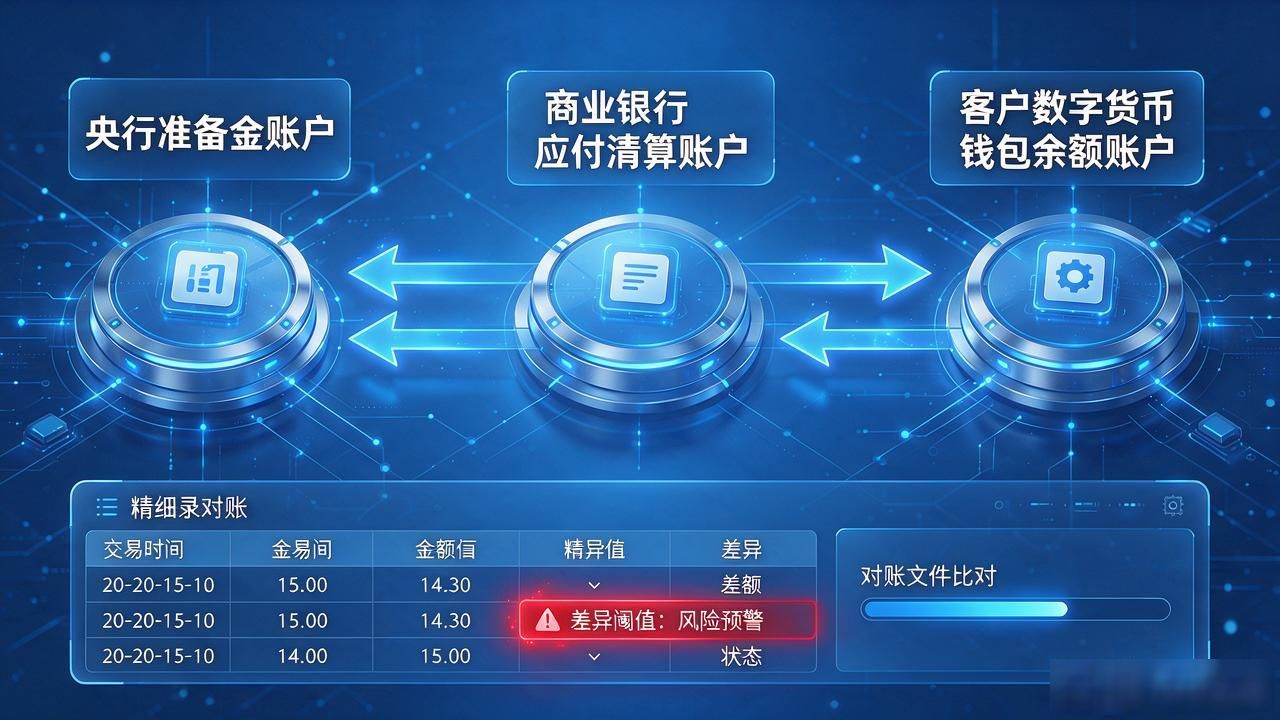
账务处理这块最考验细节。数字货币清算涉及多科目联动记账,比如央行准备金账户、商业银行应付清算账户、客户数字货币钱包余额账户,三者必须实时平衡。日终对账时,银行清算部门要把逐笔流水与运营机构下发的对账文件逐条比对,差异超过阈值的要触发人工核查,不能靠系统自动抹平。
风控是这块业务真正让人头疼的地方。数字货币可拆分、可追溯的特性,意味着每一笔交易都有完整的哈希链记录,银行清算系统必须保留全量审计日志至少五年。同时,异常交易监测模型要覆盖高频小额拆分、跨地区快速转移等场景,不能只靠传统的限额规则。去年某家城商行就因为没及时更新监测模型,被一笔拆分交易绕过了预警。


